EB-5 રોકાણકારો માટે મુખ્ય પ્રાથમિકતા તેમના મૂળ રોકાણનું વળતર છે. જ્યારે આ રોકાણો જોખમમાં હોવા જોઈએ, ત્યારે રોકાણ મૂડીના સુરક્ષિત વળતરની સંભાવના વધારવા માટે વિવિધ રક્ષણાત્મક પદ્ધતિઓનો ઉપયોગ કરી શકાય છે. આવી એક પદ્ધતિ એક અલગ નફા ખાતું છે.
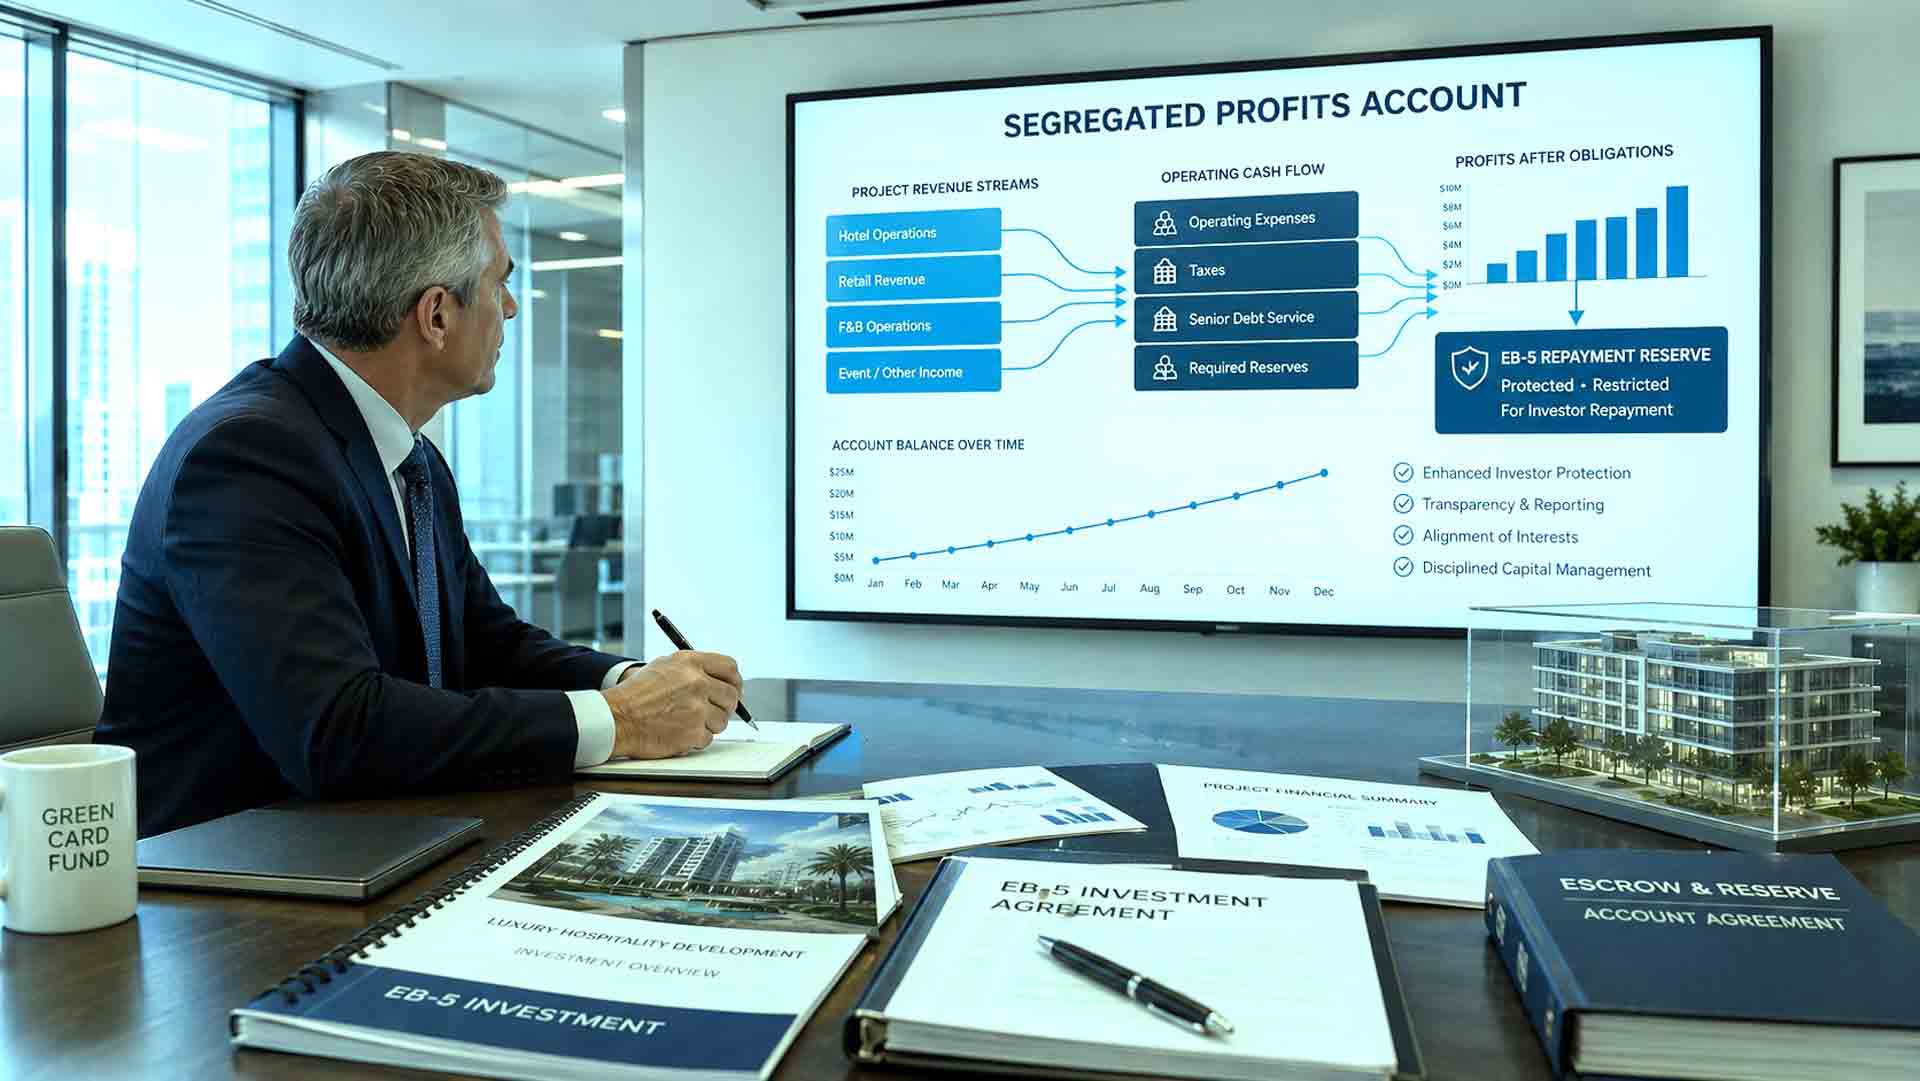
આ ખાતું પ્રોજેક્ટના ઓપરેટિંગ નફાના ટકાવારી મેળવવા માટે રચાયેલ છે, જે EB-5 રોકાણકારો માટે ભંડોળનો એક સમર્પિત સ્ત્રોત બનાવીને સુરક્ષાનો વધારાનો સ્તર પૂરો પાડી શકે છે જેનો ઉપયોગ રોકાણ મુદતના અંતે ચુકવણીને સરળ બનાવવા માટે થઈ શકે છે. જ્યારે કોઈ માળખું ચુકવણીની ગેરંટી આપી શકતું નથી, ત્યારે પ્રોજેક્ટના સામાન્ય ઓપરેટિંગ ખાતાઓમાંથી નફાના એક ભાગને અલગ કરવાથી ખાતરી કરવામાં મદદ મળી શકે છે કે વધારાનો રોકડ પ્રવાહ અન્યત્ર વિતરિત થવાને બદલે અથવા ચાલુ વ્યવસાયિક કામગીરીમાં સમાઈ જવાને બદલે સાચવવામાં આવે છે.
અલગ નફા ખાતું કેવી રીતે કાર્ય કરે છે
સામાન્ય EB-5 પ્રોજેક્ટમાં, ઓપરેટિંગ આવકનો ઉપયોગ સૌપ્રથમ ખર્ચ, કર, વરિષ્ઠ દેવાની જવાબદારીઓ અને જરૂરી અનામત ચૂકવવા માટે થાય છે. એકવાર આ જવાબદારીઓ પૂર્ણ થઈ જાય, પછી બાકી રહેલો કોઈપણ નફો રોકાણકારોની ચુકવણીના હેતુઓ માટે ખાસ સ્થાપિત એક અલગ, પ્રતિબંધિત ખાતામાં મોકલી શકાય છે. સમય જતાં, એકાઉન્ટ પ્રોજેક્ટ દ્વારા ઉત્પન્ન થતી રોકડ એકઠી કરે છે. પ્રોજેક્ટ સ્પોન્સર સામાન્ય રીતે EB-5 ભંડોળની ચુકવણી માટે અથવા પ્રોજેક્ટના પુનર્ધિરાણ જેવા અન્ય માધ્યમો દ્વારા ચુકવણી કર્યા પછી જ અલગ ખાતામાં ભંડોળ ઍક્સેસ કરી શકે છે.
ફ્યુચર કેપિટલ ઇવેન્ટ્સ પર નિર્ભરતામાં ઘટાડો
EB-5 રોકાણમાં સૌથી મોટા જોખમોમાંનું એક પ્રોજેક્ટની અંતિમ એક્ઝિટ વ્યૂહરચનાને લગતી અનિશ્ચિતતા છે. ઘણા પ્રોજેક્ટ્સ ચુકવણીની રકમ ઉત્પન્ન કરવા માટે ભવિષ્યના પુનર્ધિરાણ અથવા વેચાણ પર આધાર રાખે છે. જો વ્યાજ દર વધે, ક્રેડિટ બજારો કડક બને, અથવા મિલકતના મૂલ્યોમાં ઘટાડો થાય, તો તે વિકલ્પો ઓછા આકર્ષક અથવા અનુપલબ્ધ બની શકે છે.
એક અલગ નફા ખાતું આ બાહ્ય પરિબળો પર નિર્ભરતા ઘટાડવામાં મદદ કરે છે. ભવિષ્યની બજાર પરિસ્થિતિઓ પર સંપૂર્ણપણે આધાર રાખવાને બદલે, પ્રોજેક્ટ કામગીરી દરમિયાન મૂડી એકઠી કરવાનું શરૂ કરે છે. જો સમય જતાં પૂરતો નફો ઉત્પન્ન થાય છે, તો ભવિષ્યના વેચાણ દ્વારા પુનર્ધિરાણ અથવા એકત્ર કરવાની રકમ નોંધપાત્ર રીતે ઘટાડી શકાય છે.
ઉન્નત પારદર્શિતા
બીજો ફાયદો એ છે કે પારદર્શિતામાં વધારો થાય છે. જો યોગ્ય રીતે રચના કરવામાં આવે તો, રોકાણકારો સમયાંતરે ખાતાની બેલેન્સ અને જમા કરવામાં આવતા નફાની રકમ દર્શાવતો રિપોર્ટિંગ મેળવી શકે છે. આનાથી રોકાણકારો વર્ષો સુધી રાહ જોવાને બદલે ચુકવણીના ઉદ્દેશ્ય તરફ પ્રગતિનું નિરીક્ષણ કરી શકે છે કે શું એક્ઝિટ વ્યૂહરચના સફળ થવાની શક્યતા છે કે નહીં.
EB-5 સંદર્ભમાં પારદર્શિતા ખાસ કરીને મૂલ્યવાન બની શકે છે કારણ કે રોકાણકારોને તેમની મૂડીનો ઉપયોગ કર્યા પછી પ્રોજેક્ટ કામગીરીમાં મર્યાદિત દૃશ્યતા હોય છે.
રુચિઓનું સંરેખણ
એક અલગ ખાતું પ્રોજેક્ટ સ્પોન્સર અને રોકાણકારો વચ્ચે મજબૂત સંરેખણ પણ બનાવી શકે છે. કારણ કે ચુકવણી ભંડોળ ઓપરેટિંગ કામગીરીમાંથી એકઠા કરવામાં આવે છે, સ્પોન્સર પાસે નફાકારકતા વધારવા અને સ્વસ્થ કામગીરી જાળવવા માટે પ્રોત્સાહન છે. મજબૂત પ્રોજેક્ટ પ્રદર્શન સીધા વધતા અનામતમાં ફાળો આપે છે.
આ ગોઠવણી ખાસ કરીને એવા પ્રોજેક્ટ્સમાં મહત્વપૂર્ણ હોઈ શકે છે જ્યાં પ્રાયોજક અંતિમ વેચાણને બદલે લાંબા ગાળા માટે માલિકી જાળવી રાખવાની અપેક્ષા રાખે છે.
રોકડ લિકેજ સામે રક્ષણ
અલગ ખાતા વિના, પ્રોજેક્ટ નફો માલિકોને વહેંચી શકાય છે, વિસ્તરણ પહેલમાં ફરીથી રોકાણ કરી શકાય છે અથવા અન્ય કોર્પોરેટ હેતુઓ માટે ઉપયોગ કરી શકાય છે. એક અલગ માળખું આ "રોકડ લીકેજ" ને રોકવામાં મદદ કરી શકે છે, વિવેકાધીન વિતરણ થાય તે પહેલાં વધારાના રોકડ પ્રવાહના પૂર્વનિર્ધારિત ભાગને ચુકવણી અનામતમાં જમા કરાવવાની જરૂર છે.
જ્યારે ચોક્કસ કાનૂની રક્ષણ પ્રોજેક્ટથી પ્રોજેક્ટમાં બદલાય છે, ત્યારે સમર્પિત ખાતાનું અસ્તિત્વ એ સુનિશ્ચિત કરવામાં મદદ કરી શકે છે કે રોકાણકારોની ચુકવણી માટેનો નફો અન્યત્ર વાળવામાં ન આવે.
રોકાણકારો આ માળખાને કેમ અનુકૂળ રીતે જોઈ શકે છે
EB-5 રોકાણકારો કે જેઓ નિયુક્ત રોકાણ મુદતના અંતે ચુકવણી કરવા માંગતા હોય, તેમના માટે એક અલગ નફો ખાતું ભવિષ્યના પુનર્ધિરાણ અથવા વેચાણ પર સંપૂર્ણપણે આધાર રાખતી વ્યૂહરચના કરતાં વધુ રૂઢિચુસ્ત ચુકવણી વ્યૂહરચનાનું પ્રતિનિધિત્વ કરી શકે છે. તે દર્શાવે છે કે પ્રોજેક્ટ રોકાણના સમગ્ર કાર્યકારી જીવન દરમિયાન ચુકવણી માટે આયોજન કરી રહ્યો છે, રોકાણકારો મૂડી પરત મેળવવા માટે લાયક ન બને ત્યાં સુધી મુદ્દાને મુલતવી રાખવાને બદલે.
જ્યારે નફાકારક વ્યવસાય મોડેલ, પર્યાપ્ત અનામત, વાજબી લીવરેજ અને વાસ્તવિક એક્ઝિટ વ્યૂહરચના સાથે જોડવામાં આવે છે, ત્યારે એક અલગ નફો ખાતું રોકાણકારોને વધારાનો વિશ્વાસ પ્રદાન કરી શકે છે કે સમય જતાં ચુકવણી મૂડીનો સમર્પિત સ્ત્રોત બનાવવામાં આવી રહ્યો છે. જ્યારે તે જોખમને દૂર કરતું નથી, તે એકંદર ચુકવણી માળખાને નોંધપાત્ર રીતે મજબૂત બનાવી શકે છે અને રોકાણકારોની મૂડી આખરે કેવી રીતે પરત કરી શકાય છે તેની દૃશ્યતામાં સુધારો કરી શકે છે.