સંભવિત EB-5 રોકાણકારો માટે, "ટકાઉપણું સમયગાળો" જેટલો મહત્વપૂર્ણ અને ઘણીવાર ગૂંચવણભર્યો ખ્યાલ બહુ ઓછો હોય છે. ટકાઉપણું એ નક્કી કરે છે કે રોકાણકારે લાયક EB-5 રોકાણમાં તેમની મૂડી કેટલા સમય સુધી "જોખમમાં" રાખવી જોઈએ.
આ જરૂરિયાત હંમેશા કાર્યક્રમમાં કેન્દ્રસ્થાને રહી છે, પરંતુ 2022 ના EB-5 રિફોર્મ એન્ડ ઇન્ટિગ્રિટી એક્ટ (RIA) પસાર થતાં તેની આસપાસના નિયમોમાં નોંધપાત્ર ફેરફાર થયો. આજે ટકાઉપણું કેવી રીતે કાર્ય કરે છે અને તે RIA પહેલાના EB-5 થી કેવી રીતે અલગ છે તે સમજવું, ઇમિગ્રેશન પરિણામો અને મૂડી વળતર બંનેની આસપાસ વાસ્તવિક અપેક્ષાઓ સેટ કરવા માટે જરૂરી છે.
પૂર્વ-RIA માળખું: અનિશ્ચિતતા અને વિસ્તૃત સમયરેખા
RIA પહેલાં, EB-5 કાયદામાં સ્પષ્ટ ટકાઉપણું અવધિ વ્યાખ્યાયિત કરવામાં આવી ન હતી. તેના બદલે, જરૂરિયાત એજન્સી નીતિ અને ન્યાયિક પ્રથા દ્વારા વિકસિત થઈ. રોકાણકારો પાસેથી સામાન્ય રીતે શરતી કાયમી નિવાસના તેમના બે વર્ષના સમયગાળા દરમિયાન તેમની મૂડીનું રોકાણ રાખવાની અપેક્ષા રાખવામાં આવતી હતી. જો કે, I-526 અને I-829 અરજીઓ માટે લાંબા પ્રક્રિયા સમય તેમજ ચીન અને ભારત જેવા દેશો માટે પ્રતિગામીતાને કારણે, આ ઘણીવાર વાસ્તવિક દુનિયાની જવાબદારીમાં પરિણમતું હતું.
વ્યવહારમાં, રોકાણકારો ઘણીવાર પાંચથી સાત વર્ષ કે તેથી વધુ સમય માટે રોકાણ કરતા હતા. જ્યારે કોઈ પ્રોજેક્ટ પૂર્ણ થાય અને તેની લોન ચૂકવી દેવામાં આવે, ત્યારે પણ રોકાણકારો ઘણીવાર તેમના ઇમિગ્રેશન સ્ટેટસને જોખમમાં મૂક્યા વિના તેમના ભંડોળ પાછા મેળવી શકતા ન હતા. આનાથી "ફરીથી જમાવટ"નો ઉપયોગ થયો, જ્યાં ઇમિગ્રેશન પાલન જાળવવા માટે ચૂકવવામાં આવેલી મૂડીનું નવી જોખમી તકોમાં ફરીથી રોકાણ કરવામાં આવ્યું. જૂની સિસ્ટમ હેઠળ જરૂરી હોવા છતાં, પુનઃ જમાવટથી જોખમ, જટિલતા અને અનિશ્ચિતતાના વધારાના સ્તરો રજૂ થયા.
આરઆઈએનો સુધારો: એક નિર્ધારિત બે વર્ષનો ટકાઉપણું સમયગાળો
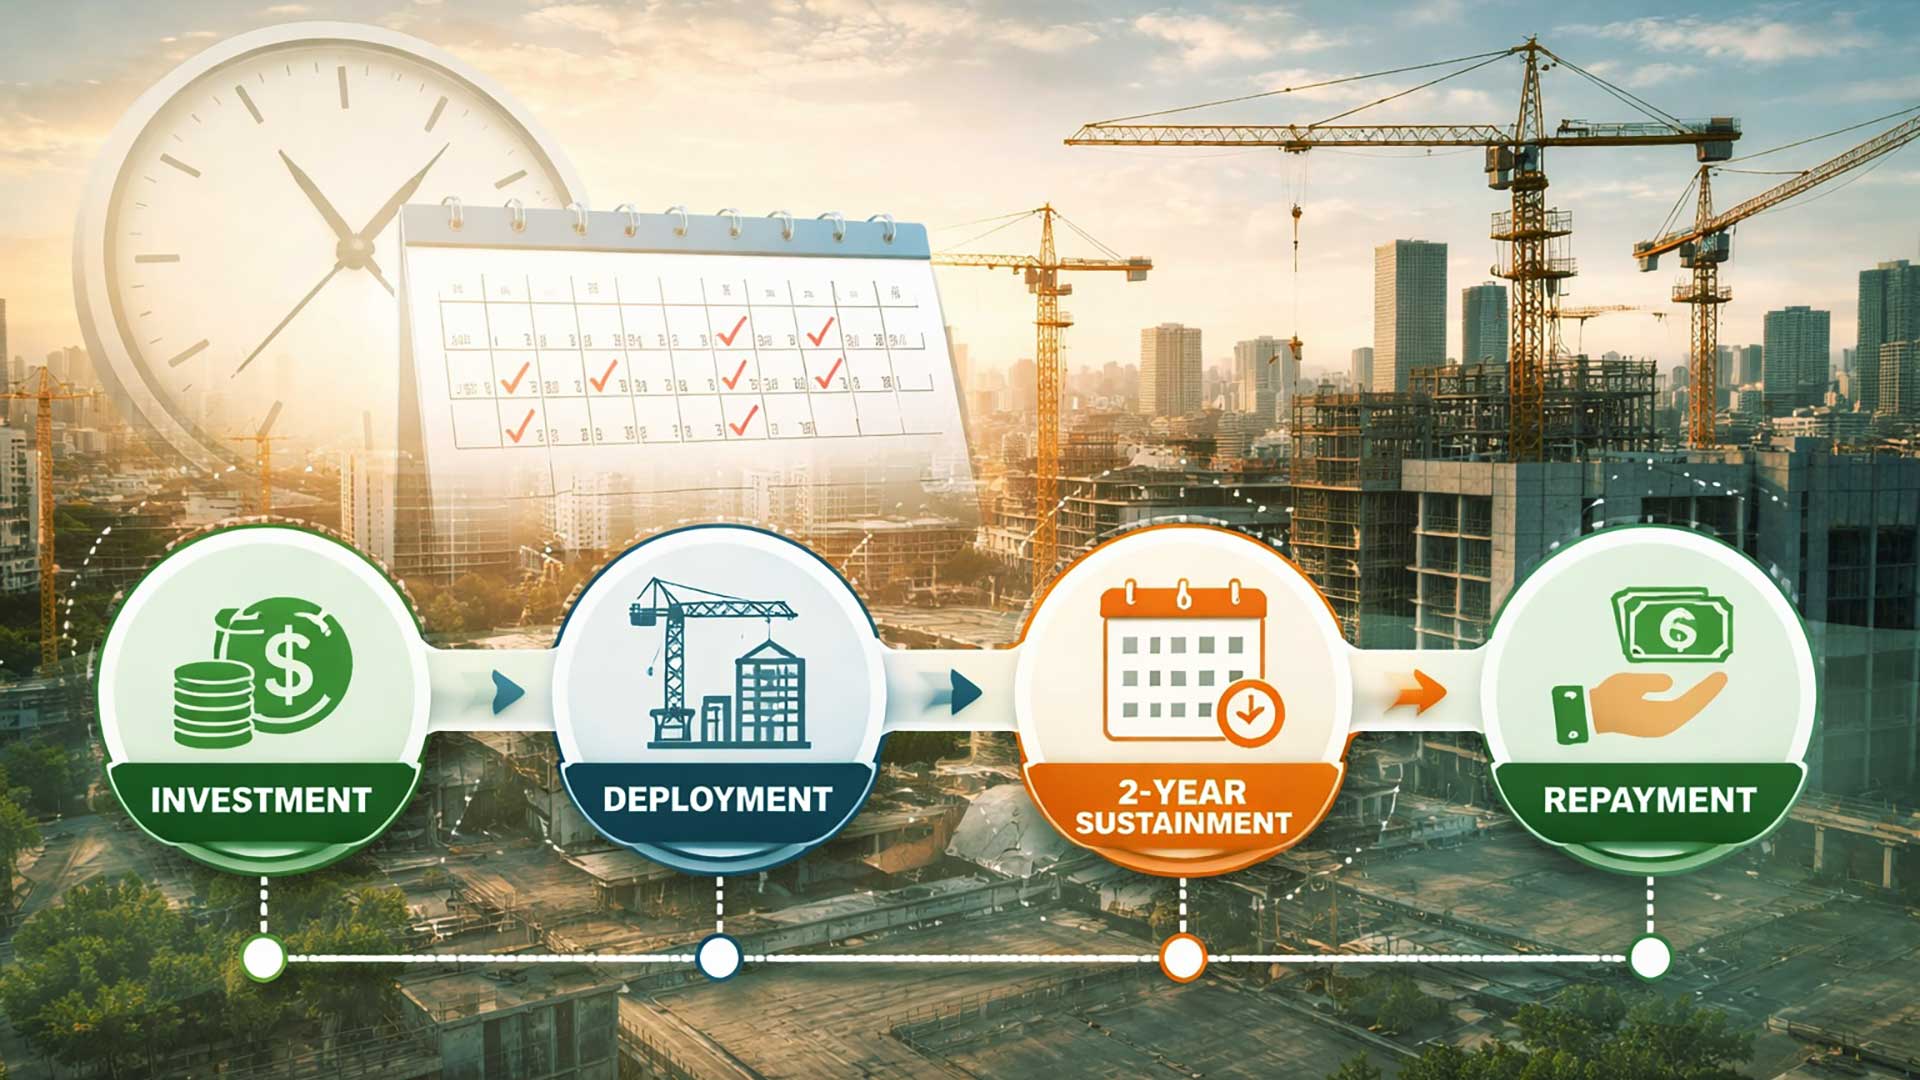
RIA એ બે વર્ષના વૈધાનિક ટકાઉપણાના સમયગાળાની રજૂઆત કરીને આ લેન્ડસ્કેપમાં મૂળભૂત ફેરફાર કર્યો. નવા કાયદા હેઠળ, રોકાણકારે ઓછામાં ઓછા બે વર્ષ સુધી તેમના રોકાણને જાળવી રાખવું આવશ્યક છે, જે સ્પષ્ટ અને અનુમાનિત મૂળભૂત આવશ્યકતા પૂરી પાડે છે. આનાથી અગાઉની સિસ્ટમથી મોટો ફેરફાર થયો, કાયદામાં આધારિત નિર્ધારિત સમયમર્યાદા સાથે ઓપન-એન્ડેડ અને ઘણીવાર લાંબા સમય સુધી જવાબદારીને બદલીને.
RIA ટકાઉપણાના સમયગાળાની શરૂઆતને અરજી મંજૂરી અથવા શરતી નિવાસની શરૂઆત જેવા ઇમિગ્રેશન સીમાચિહ્નો સાથે નહીં, પરંતુ રોજગાર સર્જન કરતી એન્ટિટી (JCE) માં મૂડીના વાસ્તવિક જમાવટ સાથે પણ જોડે છે. આ ફેરફાર રોકાણની આર્થિક પ્રવૃત્તિ અને રોકાણકારની ઇમિગ્રેશન આવશ્યકતાઓ વચ્ચે સંરેખણ બનાવે છે.
જ્યારે ટકાઉપણું ઘડિયાળ શરૂ થાય છે
RIA હેઠળ એક મહત્વપૂર્ણ સૂક્ષ્મતા એ છે કે જ્યારે રોકાણકાર નવા વાણિજ્યિક સાહસ (NCE) માં ભંડોળ ટ્રાન્સફર કરે છે ત્યારે બે વર્ષનો ટકાઉપણું સમયગાળો શરૂ થતો નથી. તેના બદલે, જ્યારે મૂડી સંપૂર્ણપણે JCE માં જમા થાય છે અને રોજગાર સર્જનને આગળ વધારવા માટે જોખમમાં મૂકવામાં આવે છે ત્યારે ઘડિયાળ શરૂ થાય છે.
આ તફાવત વ્યવહારિક રીતે લાગુ પડે છે. સબ્સ્ક્રિપ્શન અને ડિપ્લોયમેન્ટ વચ્ચે અંતર હોઈ શકે છે, ખાસ કરીને એવા પ્રોજેક્ટ્સમાં જે સમય જતાં મૂડી એકત્ર કરે છે અથવા તેમના ભંડોળનું સ્ટેજિંગ કરે છે. રોકાણકારોએ પ્રોજેક્ટ સમયરેખાનું મૂલ્યાંકન કરવું જોઈએ જેથી તેઓ સમજી શકે કે તેમનો ટકાઉપણું સમયગાળો ખરેખર ક્યારે શરૂ થાય છે, કારણ કે આ તેમની મૂડી ક્યારે વળતર માટે પાત્ર બની શકે છે તેની સીધી અસર કરશે.
ટકાઉપણું અને રોકાણ અવધિ વચ્ચેનો સંબંધ
જોકે RIA બે વર્ષનો લઘુત્તમ ટકાઉપણું સમયગાળો સ્થાપિત કરે છે, તે જરૂરી નથી કે રોકાણકારોને બે વર્ષ પછી તેમની મૂડી પાછી મળે. મોટાભાગના EB-5 પ્રોજેક્ટ્સ લાંબા રોકાણ સમયગાળા સાથે રચાયેલા હોય છે, જે ઘણીવાર ત્રણથી પાંચ વર્ષ કે તેથી વધુ હોય છે. આ સમયરેખા પ્રોજેક્ટની વ્યવહારિક જરૂરિયાતોને પ્રતિબિંબિત કરે છે, જેમાં બાંધકામ સમયપત્રક, સ્થિરીકરણ સમયગાળો અને લોન ચુકવણીની શરતોનો સમાવેશ થાય છે.
પરિણામે, કાનૂની ટકાઉપણાની જરૂરિયાત અને રોકાણની મુદત વચ્ચે ઘણીવાર તફાવત હોય છે. રોકાણકારોએ એવું ન માનવું જોઈએ કે ટકાઉપણાની મુદતની સમાપ્તિ ચુકવણી સાથે એકરુપ થશે, પરંતુ તેને એક નિયમનકારી મર્યાદા તરીકે જોવું જોઈએ જે મૂડી પરત કરવાની પરવાનગી મળે તે પહેલાં સંતોષવી આવશ્યક છે.
શરતી રહેઠાણથી નિર્વાહને અલગ પાડવો
RIA દ્વારા રજૂ કરાયેલ બીજો એક મહત્વપૂર્ણ ફેરફાર એ છે કે બે વર્ષના શરતી રહેઠાણ સમયગાળામાંથી ટકાઉપણું સમયગાળાને અલગ કરવામાં આવ્યો છે. અગાઉ, આ સમયરેખાઓ અસરકારક રીતે એકબીજા સાથે જોડાયેલી હતી, જે રોકાણ સમયગાળાને વિસ્તૃત કરવામાં ફાળો આપે છે. નવા માળખા હેઠળ, તેઓ સ્વતંત્ર રીતે કાર્ય કરે છે.
આનો અર્થ એ છે કે રોકાણકાર શરતી નિવાસ મેળવતા પહેલા જાળવણીની જરૂરિયાત પૂર્ણ કરી શકે છે, ખાસ કરીને વિઝા બેકલોગ ધરાવતા કિસ્સાઓમાં. તેનાથી વિપરીત, રોકાણકાર શરતી નિવાસી બન્યા પછી પણ તેમના ભંડોળનો ઉપયોગ ક્યારે કરવામાં આવ્યો તેના આધારે, તેમના જાળવણી સમયગાળામાં હોઈ શકે છે. આ વિભાજન સુગમતા વધારે છે પરંતુ રોકાણકારોને સમય વિશે વધુ કાળજીપૂર્વક વિચારવાની પણ જરૂર છે.
ઉપરોક્ત લેખ માહિતીના હેતુ માટે છે. ચોક્કસ EB-5 રોકાણ સંબંધિત કોઈ ચોક્કસ પ્રશ્ન અથવા સમસ્યા હોય તો, અનુભવી ઇમિગ્રેશન એટર્નીનો સંપર્ક કરવો જોઈએ.