對飯店開發商而言,建立適當的資本結構,可能是將專案從概念階段推進至竣工過程中最重要的決策之一。傳統的商用不動產融資來源,例如營建貸款、夾層融資、私募股權及開發商自有資本,仍是飯店專案融資的主要工具。然而,EB-5 投資計畫可為這些傳統融資來源提供一種截然不同的替代方案,或作為其補充。
雖然 EB-5 資金有特定的移民相關要求,開發商必須充分理解,但作為專案資本來源,其特質對於飯店業專案而言尤具吸引力。其結構、資本成本、還款預期,以及開發商與資本提供者之間的關係,都可能與傳統商業不動產融資有顯著差異。
EB-5 資金可作為另一種資本來源
傳統的飯店融資通常包含優先建設貸款、夾層融資或優先股,以及投資方或開發商的股權等組合。每種資金來源都有其自身的報酬要求、承銷標準及還款預期。
EB-5 資金為此方程式增添了另一項潛在的資本來源。開發商無須完全依賴銀行和機構貸款方,而是可以將 EB-5 資金納入專案的整體資本結構之中。此舉在規劃交易結構時能提供更大的靈活性,並可能減少原本所需的高成本資本金額。
對飯店開發商而言,當某個專案具備堅實的基本面,但需要額外資金才能使整體融資結構運作順暢時,這一點尤為重要。
資本成本可能有所不同
傳統的商用不動產資本,其定價通常依據風險及預期財務報酬而定。優先建設貸款可能附帶利率,而夾層貸款、優先股及私募股權,通常會要求逐步提高的報酬率,以換取承擔額外風險。
EB-5 資金的運作方式有所不同。EB-5 投資者除了期待投資所帶來的財務回報外,通常還受符合資格的投資所附帶的潛在移民福利所驅動。因此,EB-5 資金的經濟特性可能與傳統股本資本有所不同。
這並不意味著 EB-5 資金必然成本低廉,也不代表每種 EB-5 融資架構的經濟效益都相同。開發商必須考量行政成本、法律及移民相關費用、投資者服務費用,以及其他交易成本。儘管如此,相較於某些成本較高的資金形式,EB-5 資金所帶來的預期回報,仍可能使其成為飯店資本結構中極具吸引力的組成部分。
EB-5 資金可與優先債務一併使用
EB-5 資金未必會取代傳統的商用不動產融資。在許多飯店專案中,它可與優先建築貸款並行運作。
典型的資本結構可能包含優先債務、EB-5 資金及開發商股權。視專案及其結構而定,EB-5 資金的順位可能低於優先債權人,但高於開發商的股權。此種資本結構既能讓銀行獲得所需的保障,同時也為開發商提供額外的專案資金來源。
對開發商而言,關鍵在於理解 EB-5 融資如何符合貸款方的要求。在交易完成前,必須仔細協調各債權人間的協議、還款限制、擔保品、保證以及現金流條款等事項。
EB-5 資金的承銷流程有所不同
關於 EB-5 投資最常見的誤解之一,就是認為它僅僅是商業不動產融資的另一種形式。事實上,EB-5 專案須經過額外的承銷審查。
傳統貸款機構會高度重視諸如貸款與成本比率、貸款與價值比率、債務償付覆蓋率、營建成本、投資方背景、市場基本面以及該物業償還貸款的能力等因素。EB-5 審核程序雖也納入上述多項考量因素,但同時更著重於創造就業機會,以及該專案能否符合 EB-5 計畫的各項要求。
對飯店開發商而言,這意味著該專案必須同時符合房地產層面與 EB-5 層面的考量。營建預算、開發時程、營運預測以及專案的創造就業方法,都可能成為融資流程中的重要環節。
創造就業機會是 EB-5 資金籌措的核心
EB-5 資金與傳統商業不動產資本之間,最關鍵的區別或許在於「創造就業機會」所扮演的角色。
銀行通常不會僅因飯店能創造就業機會而提供營建貸款。然而,EB-5 投資者必須投資於符合該計畫就業機會創造要求的合格專案。
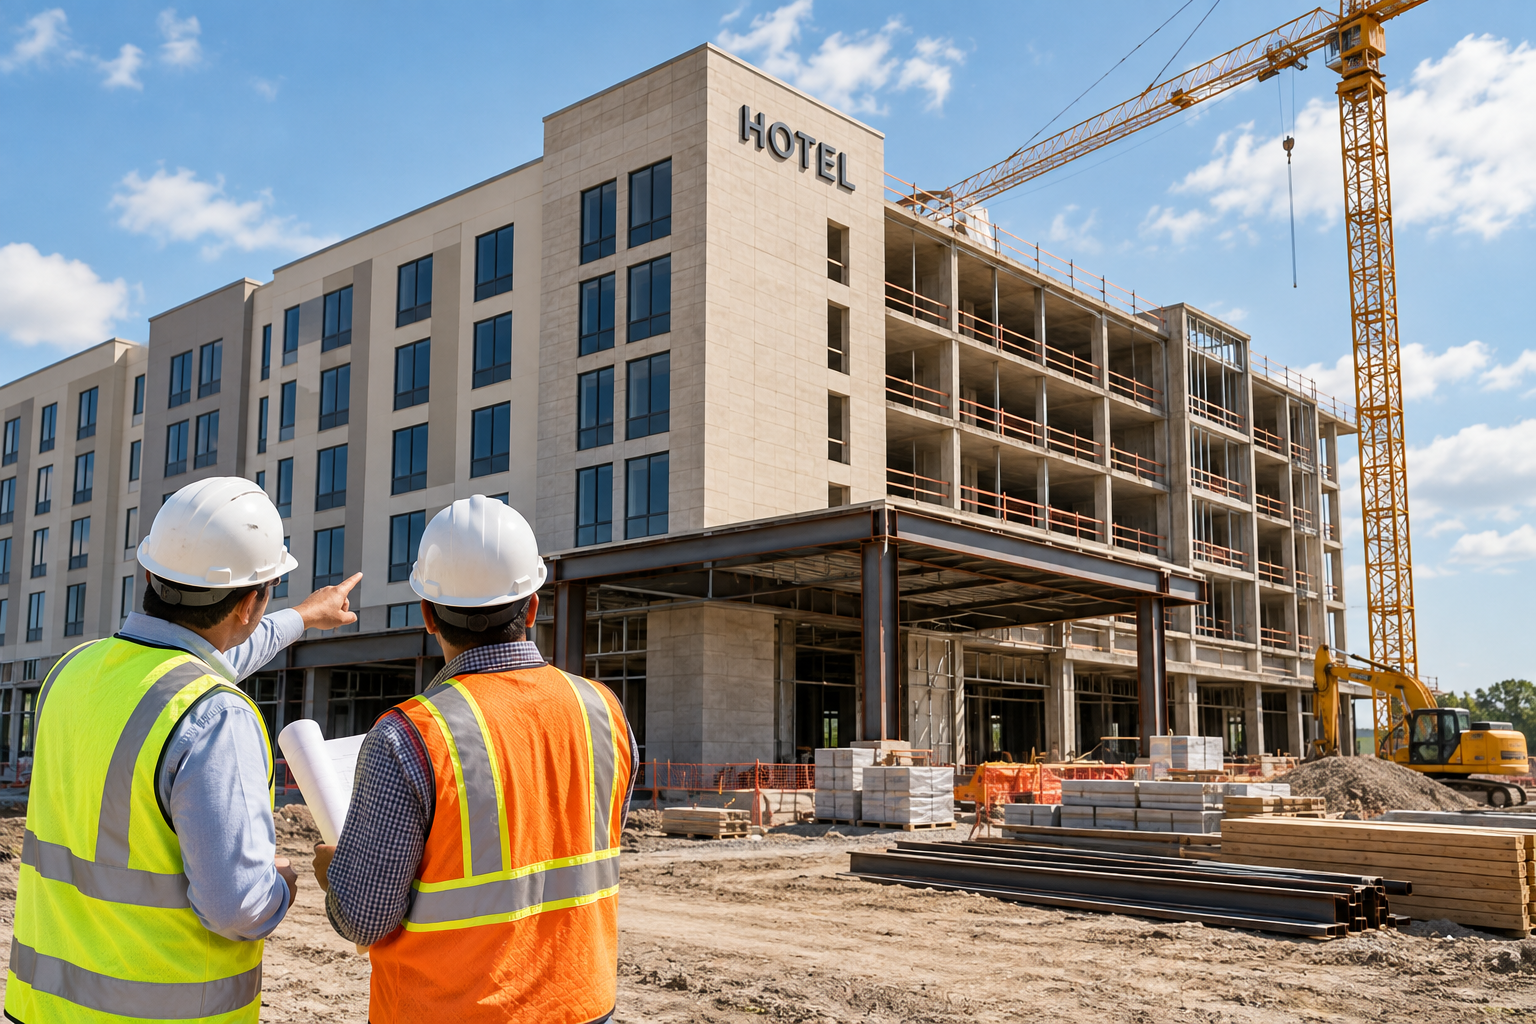
對飯店開發商而言,這可能是一項優勢。飯店項目特別適合採用 EB-5 融資,因為開發與興建階段能創造大量就業機會,而飯店營運在開幕後也能持續提供就業機會。視專案的結構與執行方式而定,這些就業機會可作為滿足 EB-5 計畫要求的基礎。
這使得創造就業機會不僅是該計畫帶來的經濟效益,更是 EB-5 融資策略的根本組成部分。
EB-5 資金籌措需更重視結構規劃
EB-5 融資的潛在優勢也伴隨著額外的複雜性。開發商必須理解,EB-5 融資並非單純是附帶移民福利的傳統貸款或股權投資。
專案架構的設計必須符合適用的 EB-5 規定,同時也要滿足優先貸款人的期望,並保障開發商的權益。發行文件、證券合規、基金管理、就業機會創造分析、資金來源與用途明細表以及投資者報告等事項,皆可能需要專業知識。
因此,考慮透過 EB-5 計畫籌資的開發商,應在募資流程的早期階段即聘請經驗豐富的 EB-5 法律顧問及專業人士,而非試圖將 EB-5 架構強行套用至現有的融資方案中。
EB-5 資金籌措需更重視結構規劃
飯店具備若干特徵,使其成為 EB-5 投資計畫極具吸引力的標的。它們屬於有形不動產資產,通常需要龐大的建設與開發支出,且能創造大量就業機會。此外,飯店專案往往可透過既定的營運指標及可比物業進行評估。
因此,對開發商而言,機會未必在於必須在 EB-5 資金與傳統商業不動產融資之間做出選擇。相反地,更具實用價值的問題或許在於:如何將 EB-5 資金與傳統資金來源整合,以建立更高效的資本結構。
優先債務可提供低成本的槓桿效應。EB-5 資金可提供具有長期耐心的專案資本。開發商自有權益則可提供贊助並確保利益一致性。這些資金來源若能結合運用,便有望建立一套能在風險、成本與控制權之間取得平衡的融資架構。