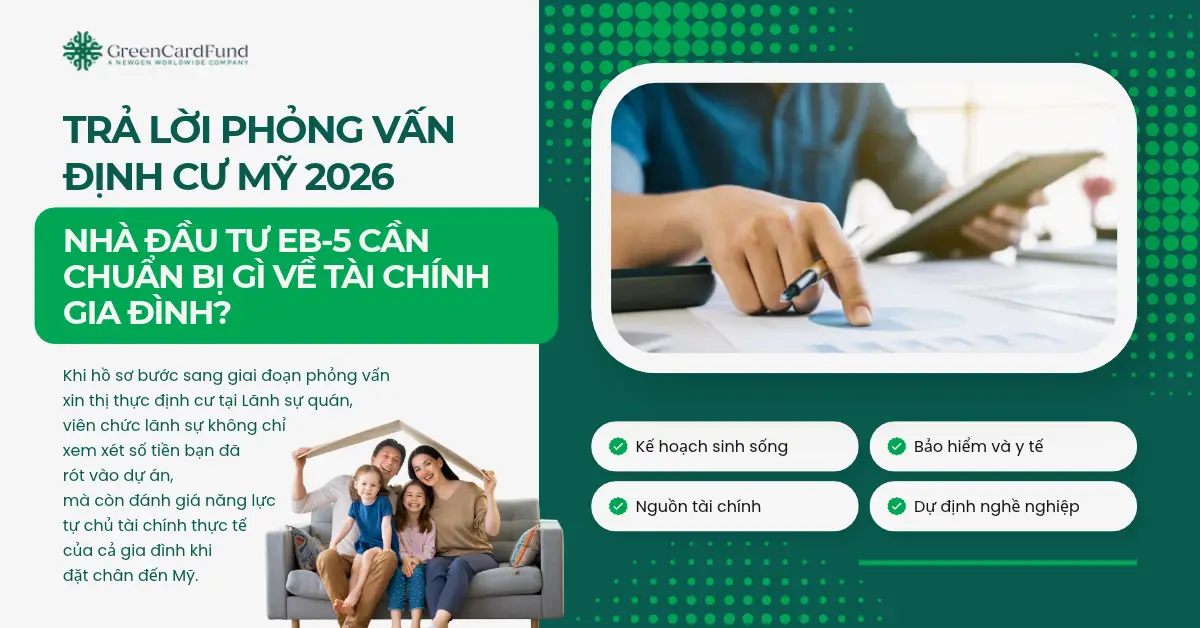
Trong suốt quá trình làm hồ sơ EB-5, phần lớn sự tập trung của nhà đầu tư thường dồn vào việc chứng minh nguồn gốc hợp pháp của khoản vốn 800.000 USD. Tuy nhiên, khi hồ sơ bước sang giai đoạn phỏng vấn xin thị thực định cư tại Lãnh sự quán, viên chức lãnh sự không chỉ xem xét số tiền bạn đã rót vào dự án, mà còn đánh giá năng lực tự chủ tài chính thực tế của cả gia đình khi đặt chân đến Mỹ.
Theo bản cập nhật chuyên môn ngày 02/11/2026 từ hãng luật di trú Greenberg Traurig, một số cơ quan lãnh sự Mỹ đã đưa ra các hướng dẫn phỏng vấn chi tiết hơn xoay quanh quy định về gánh nặng xã hội (Public Charge). Điều này đồng nghĩa với việc đương đơn cần có sự chuẩn bị thấu đáo để chứng minh gia đình sẽ không phụ thuộc vào trợ cấp của chính phủ Hoa Kỳ.
1. Quy định Public Charge và góc nhìn thực tế của Viên chức Lãnh sự
Về mặt bản chất, quy định Public Charge yêu cầu bất kỳ người nhập cư nào cũng phải chứng minh được khả năng tự trang trải cuộc sống. Nhiều nhà đầu tư EB-5 thường chủ quan cho rằng việc bỏ ra hàng trăm ngàn đô la đầu tư là đã đủ chứng minh sự giàu có.
Thực tế xét duyệt cho thấy, khoản vốn EB-5 đang bị khóa trong dự án để phục vụ mục đích tạo việc làm và chưa thể rút ra để chi tiêu hàng ngày. Do đó, viên chức lãnh sự cần nhìn thấy một bức tranh tài chính tách biệt: nguồn lực dự phòng nào sẽ nuôi sống gia đình bạn trong những năm đầu tiên ổn định cuộc sống tại Mỹ.
2. Bốn nhóm vấn đề tài chính gia đình cần chuẩn bị trước buổi phỏng vấn
Để buổi phỏng vấn diễn ra suôn sẻ và thuyết phục, nhà đầu tư cùng các thành viên đi kèm nên hệ thống hóa kế hoạch định cư của mình dựa trên 4 khía cạnh trọng tâm dưới đây:
- Kế hoạch cư trú và chi phí sinh hoạt: Gia đình dự định sinh sống tại tiểu bang nào, thành phố nào? Bạn đã tìm hiểu về mức giá thuê nhà, mua bất động sản hay chi phí sinh hoạt trung bình tại khu vực đó chưa? Việc nắm rõ các con số thực tế cho thấy bạn đã có sự nghiên cứu nghiêm túc chứ không đi định cư theo cảm tính.
- Nguồn tài chính dự phòng ngoài vốn EB-5: Ngoài số tiền đã chuyển vào dự án, gia đình còn sở hữu những tài sản thanh khoản nào khác (tiền gửi tiết kiệm, bất động sản tại Việt Nam, cổ phần doanh nghiệp hoặc thu nhập thụ động từ cho thuê tài sản)? Hãy chuẩn bị sẵn sao kê ngân hàng hoặc giấy tờ chứng minh quyền sở hữu để xuất trình khi được hỏi.
- Phương án bảo hiểm và chăm sóc y tế: Chi phí y tế tại Mỹ rất đắt đỏ và thường là nguyên nhân chính khiến nhiều hộ gia đình rơi vào khủng hoảng tài chính. Viên chức lãnh sự đánh giá rất cao những đương đơn đã tìm hiểu trước về các gói bảo hiểm sức khỏe tư nhân, bảo hiểm thông qua nơi làm việc hoặc có quỹ dự phòng y tế riêng cho người lớn tuổi và trẻ nhỏ trong gia đình.
- Định hướng nghề nghiệp và học tập: Nhà đầu tư chính và người phối ngẫu có kế hoạch tiếp tục làm việc, mở doanh nghiệp mới hay quản lý từ xa công việc kinh doanh tại Việt Nam không? Đối với các con đã trưởng thành (hoặc sắp vào đại học), lộ trình học tập và chi trả học phí được sắp xếp như thế nào?
3. Lưu ý quan trọng khi tiếp nhận thông tin hướng dẫn mới
Việc cập nhật các tiêu chí thẩm định mới giúp gia đình có sự chủ động cao nhất, tuy nhiên nhà đầu tư cũng cần giữ tâm lý bình tĩnh và nhìn nhận đúng mức độ áp dụng của hướng dẫn này:
- Không phải bộ câu hỏi bắt buộc đại trà: Bốn nhóm vấn đề nêu trên là các khung tham chiếu có thể được viên chức lãnh sự khai thác sâu tùy thuộc vào đặc thù của từng hồ sơ cụ thể, không phải danh sách câu hỏi cố định áp dụng cho mọi đương đơn tại tất cả các lãnh sự quán.
- Sự đồng nhất trong lời khai: Mọi thông tin bạn trình bày về kế hoạch tài chính tại buổi phỏng vấn cần phải khớp hoàn toàn với những dữ liệu đã khai báo trong đơn DS-260 cũng như hồ sơ chứng minh tài sản trước đó.
Một lộ trình định cư thành công không chỉ dừng lại ở việc hoàn tất thủ tục chuyển vốn đầu tư, mà còn nằm ở sự sẵn sàng của cả gia đình trước ngưỡng cửa cuộc sống mới. Sự chuẩn bị chỉn chu về kế hoạch tài chính cá nhân chính là điểm cộng lớn nhất giúp gia đình bạn tự tin vượt qua vòng phỏng vấn tại Lãnh sự quán Mỹ.