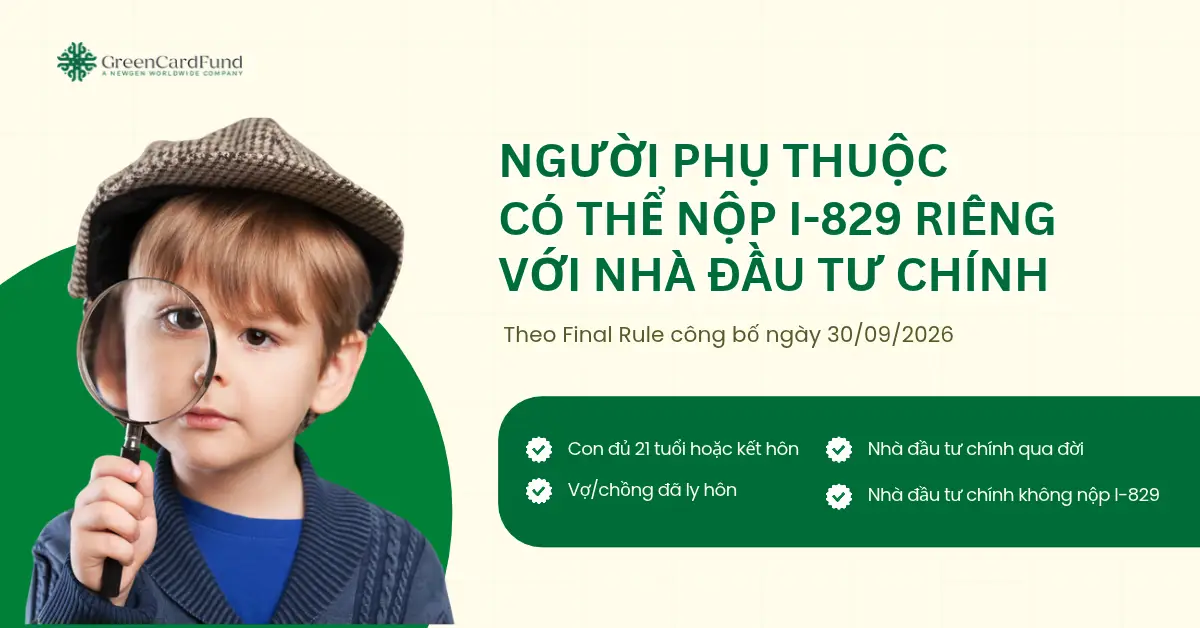
Ngày 30/09/2026, Bộ An ninh Nội địa Hoa Kỳ (DHS) công bố quy định cuối cùng (Final Rule), trong đó làm rõ quyền nộp đơn I-829 riêng của người phụ thuộc trong chương trình EB-5. Nội dung này được cập nhật tại 8 CFR § 216.6(a)(1)(ii), nhằm xác định cách vợ/chồng và con cái có thể tiếp tục xin gỡ bỏ điều kiện thường trú ngay cả khi không cùng nộp hồ sơ với nhà đầu tư chính.
Đây là thay đổi đáng chú ý đối với những gia đình có tình huống đặc biệt như con đủ 21 tuổi, kết hôn, cha mẹ ly hôn hoặc nhà đầu tư chính qua đời hay không nộp đơn I-829.
1. Người phụ thuộc có thể nộp I-829 riêng trong trường hợp nào?
Theo quy định mới, vợ/chồng và con cái đã được cấp tình trạng thường trú có điều kiện dựa trên mối quan hệ với nhà đầu tư EB-5 có thể được đưa vào đơn I-829 của nhà đầu tư chính. Nếu không được đưa vào đơn này, từng người phụ thuộc phải nộp đơn I-829 riêng để xin gỡ bỏ điều kiện thường trú.
Một số tình huống được quy định cụ thể:
Con đủ 21 tuổi hoặc kết hôn trong thời gian thường trú có điều kiện
Nếu người con đủ 21 tuổi hoặc kết hôn trong thời gian đang giữ thẻ xanh có điều kiện, nhà đầu tư chính vẫn có thể đưa người con vào đơn I-829 của mình.
Nếu người con không được đưa vào đơn của cha hoặc mẹ, người con phải tự nộp một đơn I-829 riêng để xin gỡ bỏ điều kiện thường trú.
Vợ/chồng đã ly hôn
Trường hợp nhà đầu tư chính và vợ/chồng ly hôn trong thời gian thường trú có điều kiện, người vợ/chồng cũ vẫn có thể được đưa vào đơn I-829 của nhà đầu tư chính.
Nếu không được đưa vào hồ sơ chung, người vợ/chồng cũ phải tự nộp đơn I-829 riêng. Việc ly hôn không tự động đồng nghĩa với việc mất quyền xin gỡ bỏ điều kiện thường trú, nhưng người phụ thuộc vẫn phải đáp ứng các yêu cầu pháp lý liên quan.
Nhà đầu tư chính qua đời
Nếu nhà đầu tư chính qua đời, vợ/chồng và con cái có thể lựa chọn:
- Mỗi người nộp một đơn I-829 riêng.
- Cùng được đưa vào một đơn I-829.
Đây là trường hợp đặc biệt mà quy định cho phép những người phụ thuộc còn lại cùng đứng trong một đơn I-829.
Nhà đầu tư chính không nộp I-829
Một điểm quan trọng khác là nếu nhà đầu tư chính không nộp đơn I-829, vợ/chồng, vợ/chồng cũ hoặc con cái đã được cấp thường trú có điều kiện dựa trên mối quan hệ với nhà đầu tư vẫn có thể tự nộp hồ sơ.
Tuy nhiên, người phụ thuộc phải chứng minh mình đáp ứng các điều kiện để được gỡ bỏ tình trạng thường trú có điều kiện. Việc nhà đầu tư chính không nộp đơn không đồng nghĩa người phụ thuộc tự động được chấp thuận I-829.
2. Thời hạn nộp I-829 riêng của người phụ thuộc
Theo quy định EB-5, nhà đầu tư chính thông thường phải nộp đơn I-829 trong khoảng thời gian 90 ngày ngay trước ngày kỷ niệm 2 năm được cấp tình trạng thường trú có điều kiện.
Đối với người phụ thuộc nộp đơn riêng, Final Rule làm rõ rằng thời hạn nộp hồ sơ vẫn gắn với khoảng thời gian mà nhà đầu tư chính có nghĩa vụ nộp I-829.
Điều này có nghĩa là người phụ thuộc không mặc nhiên được tính một thời hạn 90 ngày mới dựa trên ngày cấp thẻ xanh riêng của mình. Gia đình cần xác định chính xác mốc thời gian của nhà đầu tư chính và tình trạng hồ sơ của từng thành viên để tránh nộp đơn sai hạn.
3. Lệ phí I-829 mới là 5.000 USD
Bên cạnh việc làm rõ quyền nộp đơn riêng, Final Rule cũng điều chỉnh lệ phí xử lý hồ sơ EB-5.
Theo biểu phí mới, lệ phí nộp đơn I-829 là 5.000 USD cho mỗi hồ sơ. Quy định có hiệu lực từ ngày 30/11/2026.
Do đó, trong trường hợp nhiều người phụ thuộc phải nộp I-829 riêng, mỗi đơn sẽ phát sinh một khoản lệ phí tương ứng. Gia đình nên tính toán ngân sách dựa trên số lượng hồ sơ thực tế, thay vì chỉ dự trù một khoản phí cho nhà đầu tư chính.
4. Nhà đầu tư EB-5 cần lưu ý gì khi chuẩn bị hồ sơ gia đình?
Quy định mới giúp làm rõ hơn quyền lợi của người phụ thuộc trong những tình huống mà hồ sơ I-829 không thể nộp chung với nhà đầu tư chính. Tuy nhiên, việc được phép nộp đơn riêng không đồng nghĩa với việc tự động được chấp thuận gỡ bỏ điều kiện thường trú.
Trước khi đến giai đoạn I-829, nhà đầu tư nên:
- Theo dõi tình trạng thường trú có điều kiện của từng thành viên trong gia đình.
- Lưu giữ hồ sơ chứng minh mối quan hệ gia đình và các giấy tờ pháp lý liên quan.
- Xác định thời hạn nộp đơn theo mốc thời gian của nhà đầu tư chính.
- Chuẩn bị tài liệu chứng minh các điều kiện EB-5 cần thiết để gỡ bỏ tình trạng thường trú có điều kiện.
- Dự trù lệ phí riêng nếu có thành viên phải nộp I-829 độc lập.
Việc nắm rõ quy định từ sớm sẽ giúp gia đình chủ động hơn khi có thay đổi về độ tuổi, tình trạng hôn nhân hoặc hoàn cảnh của nhà đầu tư chính.
Kết luận
Final Rule công bố ngày 30/09/2026 làm rõ cơ chế nộp đơn I-829 riêng của người phụ thuộc trong chương trình EB-5. Theo đó, con đã đủ 21 tuổi hoặc kết hôn, vợ/chồng đã ly hôn và người phụ thuộc trong trường hợp nhà đầu tư chính qua đời hoặc không nộp đơn đều có thể tiếp tục xem xét quyền nộp I-829 theo quy định.
Đối với nhà đầu tư EB-5, việc chuẩn bị hồ sơ không chỉ dừng lại ở người đứng đơn chính mà cần tính đến tình trạng pháp lý và quyền lợi của từng thành viên trong gia đình trong suốt quá trình định cư tại Mỹ.